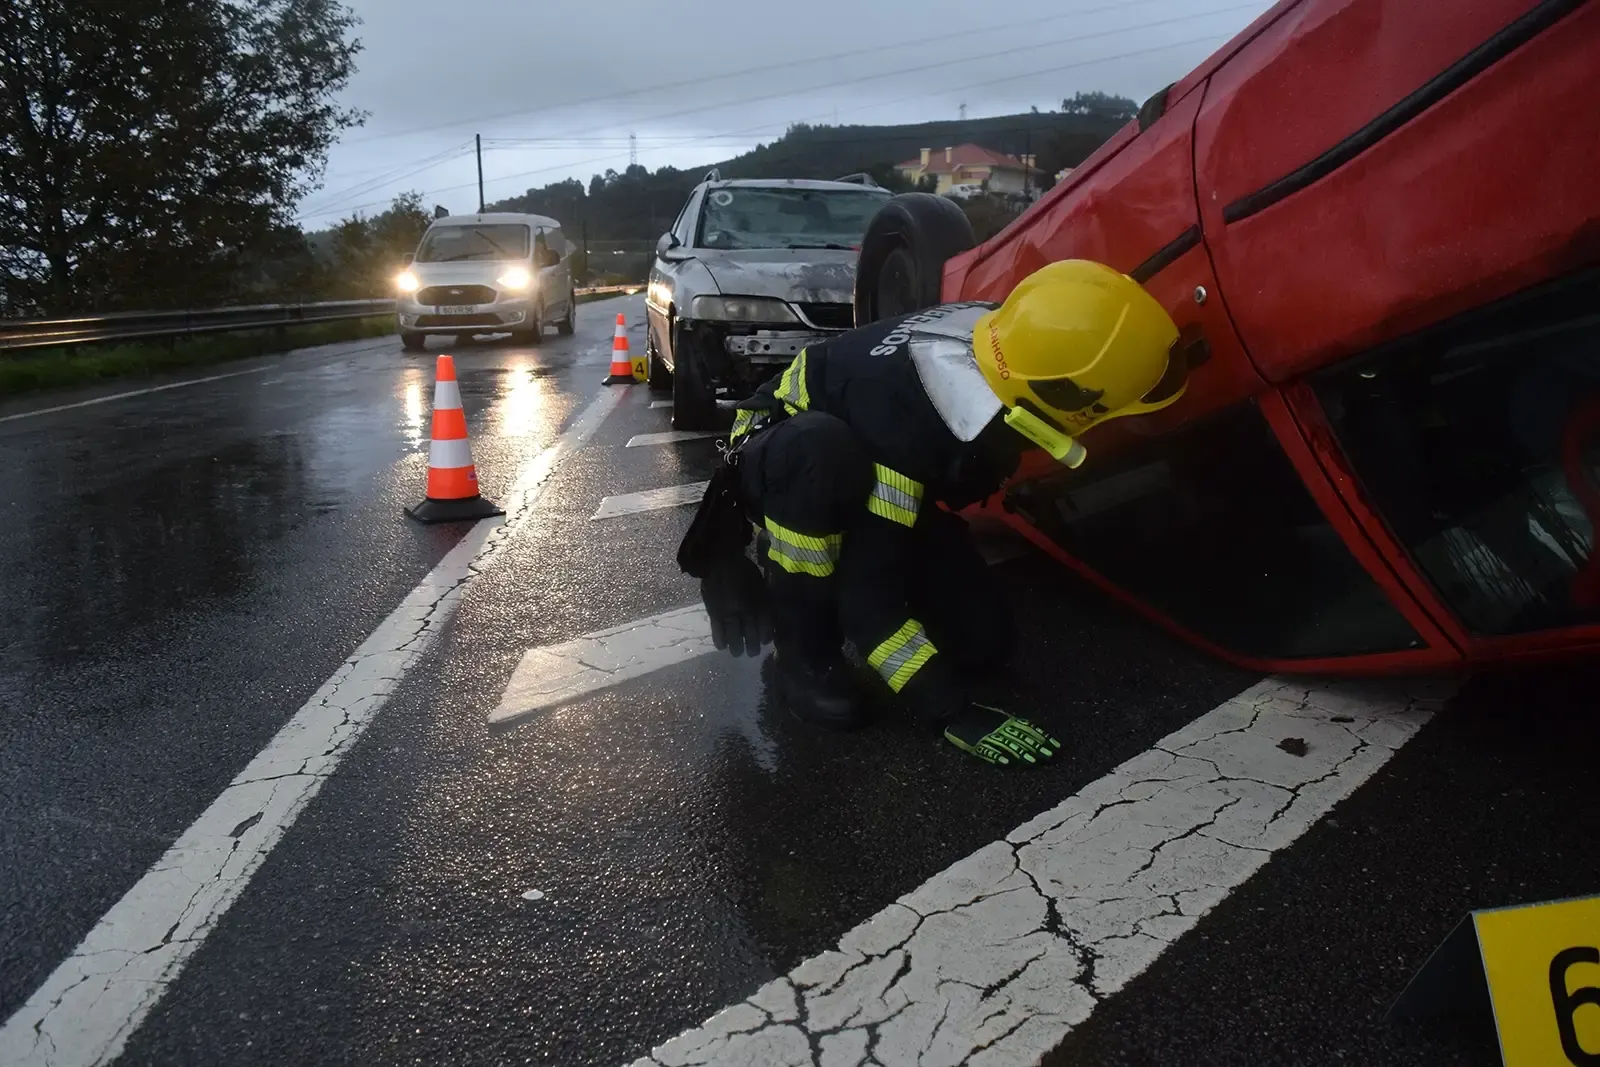
Si se ha visto en esta situación, debe saber que la ley protege su derecho a recibir una indemnización íntegra. Sin embargo, el desconocimiento de los plazos y de los mecanismos de cálculo hace que muchos conductores, pasajeros y peatones acepten indemnizaciones muy inferiores a las que les corresponden.
Este artículo explica qué debe hacer tras un accidente de tráfico, cómo funcionan las indemnizaciones en Portugal y cómo reaccionar ante la actuación de las aseguradoras, para que pueda tomar una decisión con conocimiento de causa y seguridad.
¿Qué debe hacer inmediatamente después del accidente?
Los momentos que siguen al siniestro son cruciales para garantizar la prueba de los hechos. La prioridad es siempre la seguridad y la salud de los implicados, pero, tan pronto como sea posible, debe asegurarse de seguir estos pasos:
- Rellenar el parte amistoso (DAAA): debe ser firmado por ambos conductores si hay acuerdo sobre las circunstancias.
- Llame a las autoridades (PSP o GNR): Es obligatorio si hay heridos (aunque sean leves), si a uno de los conductores le falta la documentación o si no hay acuerdo sobre la culpa. El atestado será una prueba fundamental.
- Fotografar todo: imágenes de los daños de los vehículos, de su posición en la vía, de las marcas de frenada y de las señales de tráfico locales.
- Identifique a los testigos: Anote los nombres y datos de contacto de quienes presenciaron el accidente.
- Acuda al hospital: aunque no sienta dolor de inmediato, la descarga de adrenalina puede enmascarar las lesiones. El registro de urgencias hospitalarias constituye la primera prueba del nexo de causalidad entre el accidente y las lesiones corporales.
El trámite ante la aseguradora: plazos legales que debe conocer
En Portugal, la tramitación de los siniestros de automóviles está sujeta a plazos legales estrictos establecidos por el Decreto-Ley n.º 291/2007. La notificación del siniestro a la aseguradora debe realizarse en un plazo de 8 días.
A partir de ese momento, la compañía de seguros dispone de plazos para pronunciarse (asumir o rechazar la responsabilidad):
- Daños exclusivamente materiales: 30 días laborables (o 15 días laborables si se ha firmado un parte amistoso).
- Daños corporales (con lesiones físicas): 45 días tras la presentación de los informes médicos y los exámenes clínicos.
Si la aseguradora supera estos plazos sin una justificación válida y fundamentada, comenzarán a devengarse intereses de demora a favor del perjudicado.
El problema de la «pérdida total»: ¿qué hacer si no desea el dinero de la aseguradora?
Uno de los principales motivos de litigio surge cuando la aseguradora declara la «pérdida total» del vehículo. Esto ocurre cuando el coste estimado de la reparación, sumado al valor de los restos (lo que queda del coche), supera el valor de mercado del vehículo antes del accidente (o el 120 % de dicho valor si el coche tiene menos de dos años).
El problema: el importe de la indemnización propuesta por la aseguradora rara vez permite al perjudicado adquirir un coche equivalente en el mercado de segunda mano.
La solución: El perjudicado no está obligado a aceptar la primera propuesta. Es posible impugnar el valor de mercado atribuido al vehículo basándose en anuncios de coches similares, o exigir la reparación del vehículo si el coste de esta no es manifiestamente desproporcionado con respecto al daño causado.
Indemnizaciones por daños físicos y morales: ¿cómo se calculan?
A diferencia de los daños materiales (en los que basta con presentar la factura del taller), la cuantificación de los daños físicos y psicológicos resulta compleja. En Portugal, la indemnización se divide en tres grandes categorías:
1. Daños patrimoniales directos y futuros
Incluyen los gastos médicos, los medicamentos, los desplazamientos para acudir a fisioterapia y los salarios perdidos durante la baja médica. También se incluye el denominado «daño biológico», que compensa la pérdida de capacidad de ingresos futuros si la persona lesionada queda con una incapacidad permanente parcial (IPP) que afecte a su actividad profesional.
2. Daños no patrimoniales (daños morales)
Compensan el sufrimiento y la pérdida de calidad de vida. Se dividen habitualmente en:
- Quantum doloris: el sufrimiento físico y psíquico derivado de las lesiones y los tratamientos (medido en una escala del 1 al 7).
- Daño estético: la alteración permanente de la imagen de la persona lesionada (cicatrices, cojera, etc.).
- Perjuicio a la realización personal: la imposibilidad de seguir practicando deportes, aficiones o de tener una vida sexual plena.
3. Indemnización por fallecimiento
En caso de accidente mortal, la ley prevé el derecho a una indemnización por la pérdida del derecho a la vida de la víctima, por el sufrimiento de la propia víctima antes de fallecer y por el sufrimiento moral de los familiares cercanos (cónyuges, hijos, padres).
Atención: Las aseguradoras suelen utilizar tablas financieras meramente orientativas (las tablas del IRIS) que dan lugar a cuantías bajas. Los tribunales portugueses aplican criterios de equidad mucho más realistas y justos para el perjudicado. Nunca firme una exención total de responsabilidad de la aseguradora sin comprobar si las cantidades cubren su perjuicio real.
Tenga cuidado con la prescripción: el tiempo juega en su contra
El derecho a reclamar una indemnización civil prescribe en un plazo de tres años a partir de la fecha del accidente, de conformidad con el artículo 498 del Código Civil.
No obstante, si el accidente constituye un delito (como la conducción bajo los efectos del alcohol, las lesiones por negligencia o el homicidio por negligencia), el plazo de prescripción puede ampliarse a 5 o 10 años, dependiendo del marco penal del delito en sí. Dejar pasar estos plazos supone perder definitivamente el derecho a recibir una indemnización.
Preguntas frecuentes
Fui pasajero de un coche cuyo conductor tuvo la culpa del accidente. ¿Tengo derecho a una indemnización?
Sí. Los pasajeros de cualquier vehículo implicado en un accidente son terceros perjudicados ante la ley y siempre tienen derecho a una indemnización íntegra por sus daños, independientemente de quién haya sido el conductor culpable.
¿Tienen siempre la razón los peatones o los ciclistas en un atropello?
No siempre. Se aplica la norma de la concurrencia de culpas. Si el peatón cruzó una autopista a pie o si el ciclista se saltó un semáforo en rojo, el tribunal evaluará el porcentaje de culpa de cada uno. La indemnización se reducirá en proporción a la culpa que el propio perjudicado haya tenido en el accidente.
¿Cuánto tiempo se tarda en recibir la indemnización por daños corporales?
Si se llega a un acuerdo extrajudicial, puede tardar entre 3 y 6 meses tras el alta médica definitiva (momento en el que las lesiones se consolidan). Si es necesario recurrir a la vía judicial debido a la negativa de la aseguradora, el proceso puede prolongarse entre 1 y 3 años.
Consulte con un abogado antes de firmar cualquier acuerdo
Las compañías de seguros cuentan con equipos de peritos y abogados cuyo objetivo es cerrar los expedientes con el menor coste posible. Para garantizar que reciba una indemnización justa y proporcional al impacto que el accidente ha tenido en su vida, necesita un asesoramiento técnico e imparcial.
Nuestro equipo analiza el informe pericial y los informes médicos, y compara las propuestas de las aseguradoras con la jurisprudencia más reciente de los tribunales.
Concierte hoy mismo su consulta y asegúrese de que sus derechos se defienden en su totalidad.
Este artículo tiene carácter meramente informativo y no sustituye el asesoramiento jurídico personalizado. La legislación puede sufrir modificaciones, por lo que debe confirmar la información actualizada con un abogado.