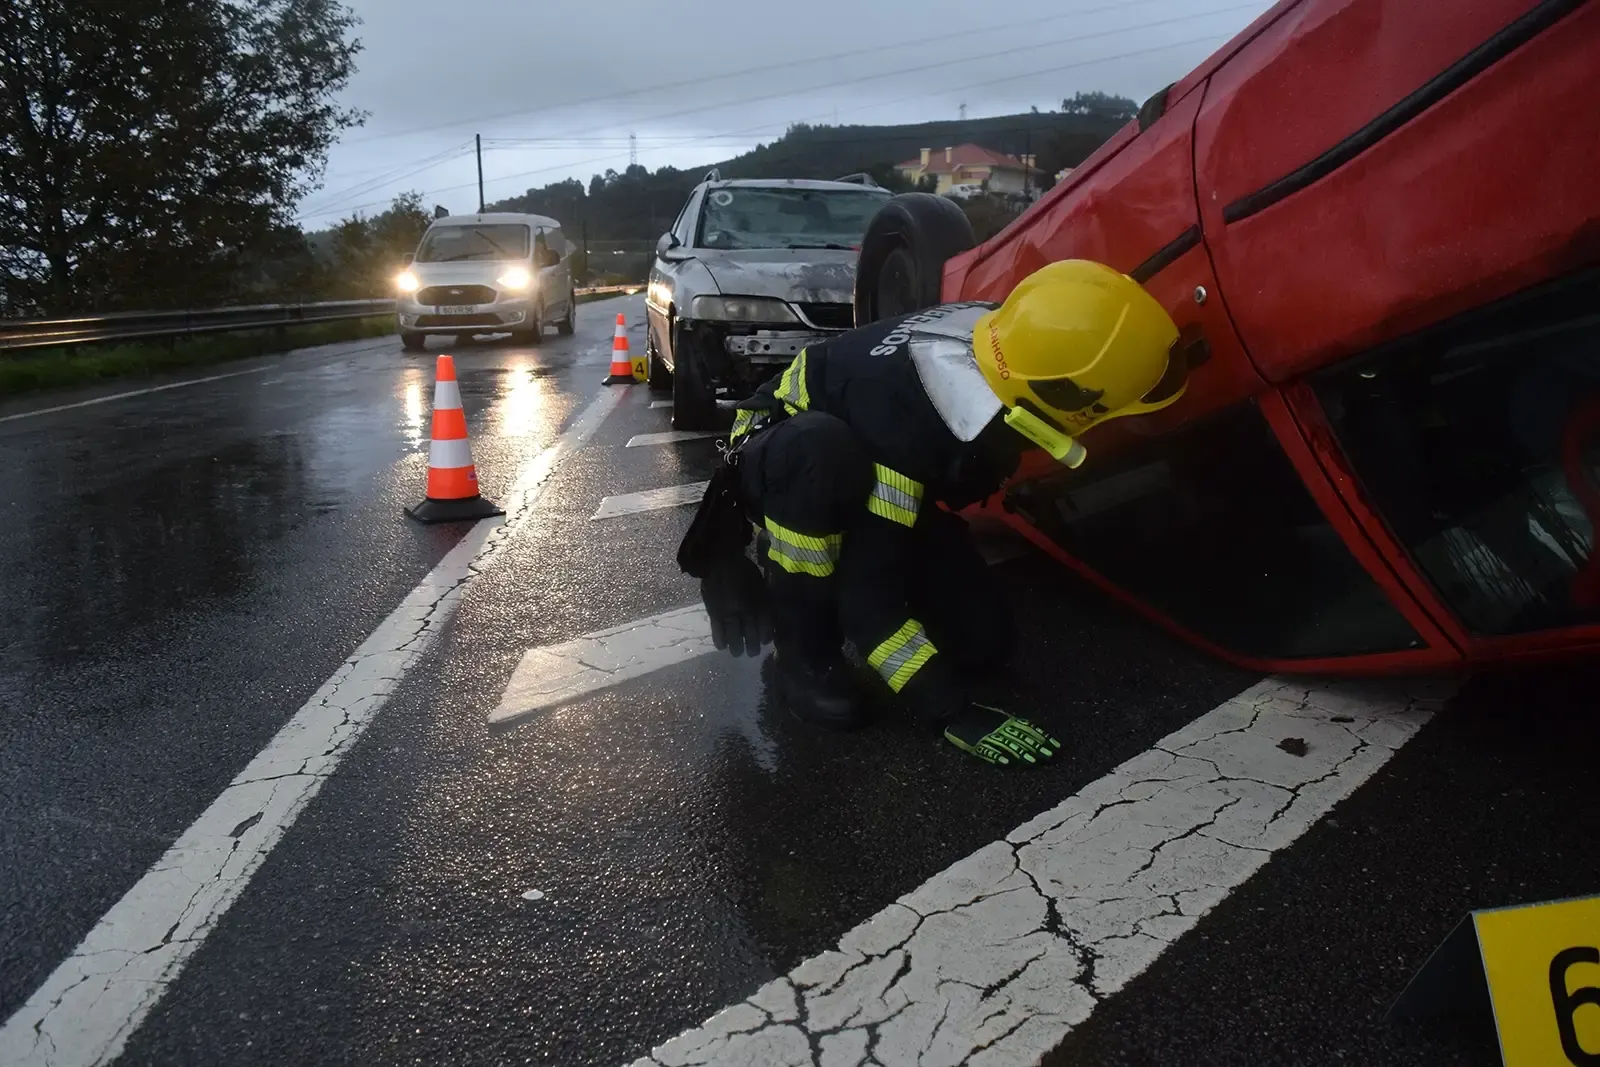
Se passou por esta situação, saiba que a lei protege o seu direito a ser integralmente ressarcido. No entanto, o desconhecimento dos prazos e dos mecanismos de cálculo faz com que muitos condutores, passageiros e peões aceitem indemnizações muito inferiores àquelas a que têm direito.
Este artigo explica o que deve fazer após um sinistro rodoviário, como funcionam as indemnizações em Portugal e como reagir perante a atuação das seguradoras, para que possa decidir com informação e segurança.
O que fazer imediatamente após o acidente?
Os momentos que se seguem ao sinistro são cruciais para garantir a prova dos factos. A prioridade é sempre a segurança e a saúde dos envolvidos, mas, assim que possível, deve assegurar estes passos:
- Preencher a Declaração Amigável (DAAA): Deve ser assinada por ambos os condutores se houver acordo sobre as circunstâncias.
- Chamar as autoridades (PSP ou GNR): É obrigatório se houver feridos (mesmo que ligeiros), se faltar a documentação a um dos condutores ou se não houver acordo sobre a culpa. O Auto de Ocorrência será uma prova fundamental.
- Fotografar tudo: Imagens dos danos dos veículos, da posição dos mesmos na via, de marcas de travagem e de sinais de trânsito locais.
- Identificar testemunhas: Recolha os nomes e contactos de quem assistiu ao acidente.
- Ir ao hospital: Mesmo que não sinta dores imediatas, a descarga de adrenalina pode camuflar lesões. O registo de urgência hospitalar é a primeira prova do nexo de causalidade entre o acidente e os danos corporais.
O processo na seguradora: Prazos legais que deve conhecer
Em Portugal, a regularização de sinistros automóveis está sujeita a prazos legais estritos estabelecidos pelo Decreto-Lei n.º 291/2007. A participação do sinistro à seguradora deve ser feita no prazo de 8 dias.
A partir daí, a companhia de seguros tem prazos para se pronunciar (assumir ou declinar a responsabilidade):
- Danos apenas materiais: 30 dias úteis (ou 15 dias úteis se houver Declaração Amigável assinada).
- Danos corporais (com lesões físicas): 45 dias após a disponibilização dos relatórios médicos e exames clínicos.
Se a seguradora ultrapassar estes prazos sem uma justificação válida e fundamentada, começam a vencer juros de mora a favor do lesado.
O problema da "Perda Total": O que fazer se não quiser o dinheiro da seguradora?
Um dos maiores focos de litígio jurídico surge quando a seguradora declara a "Perda Total" do veículo. Isto acontece quando o custo estimado da reparação, somado ao valor do salvado (o que resta do carro), ultrapassa o valor comercial do veículo antes do acidente (ou 120% desse valor se o carro tiver menos de 2 anos).
O problema: O valor de indemnização proposto pela seguradora raramente permite ao lesado comprar um carro equivalente no mercado de usados.
A solução: O lesado não é obrigado a aceitar a primeira proposta. É possível contestar o valor venal atribuído ao veículo através de anúncios de mercado de carros semelhantes, ou exigir a reparação do veículo se o custo desta não for manifestamente desproporcional ao dano provocado.
Indemnizações por Danos Corporais e Morais: Como são calculadas?
Ao contrário dos danos materiais (onde basta apresentar a fatura da oficina), a quantificação dos danos físicos e psicológicos é complexa. Em Portugal, a indemnização divide-se em três grandes categorias:
1. Danos Patrimoniais Diretos e Futuros
Incluem as despesas médicas, medicamentos, transportes para fisioterapia e os salários perdidos durante a baixa médica. Inclui também o chamado Dano Biológico, que compensa a perda de capacidade de ganho futuro se o lesado ficar com uma Incapacidade Permanente Parcial (IPP) que afete a sua atividade profissional.
2. Danos Não Patrimoniais (Danos Morais)
Compensam o sofrimento e a perda de qualidade de vida. Dividem-se habitualmente em:
- Quantum doloris: O sofrimento físico e psíquico decorrente das lesões e tratamentos (medido numa escala de 1 a 7).
- Dano estético: A alteração permanente da imagem do lesado (cicatrizes, coxear, etc.).
- Prejuízo de afirmação pessoal: A impossibilidade de continuar a praticar desportos, passatempos ou de ter uma vida sexual plena.
3. Indemnização por Morte
Em caso de acidente mortal, a lei prevê o direito à compensação pela perda do direito à vida da vítima, pelo sofrimento da própria vítima antes de falecer e pelo sofrimento moral dos familiares próximos (cônjuges, filhos, pais).
Atenção: As seguradoras utilizam frequentemente tabelas financeiras meramente indicativas (as tabelas do IRIS) que resultam em valores baixos. Os tribunais portugueses utilizam critérios de equidade muito mais realistas e justos para o lesado. Nunca assine uma quitação total da seguradora sem validar se os valores cobrem o seu dano real.
Cuidado com a prescrição: O tempo corre contra si
O direito de exigir uma indemnização civil prescreve no prazo de 3 anos a contar da data do acidente, conforme o artigo 498.º do Código Civil.
No entanto, se o acidente configurar um crime (como condução sob o efeito do álcool, ofensa à integridade física por negligência ou homicídio por negligência), o prazo de prescrição pode alargar-se para 5 ou 10 anos, dependendo da moldura penal do crime em abstrato. Deixar passar estes prazos significa perder definitivamente o direito a ser indemnizado.
Perguntas Frequentes
Fui passageiro num carro cujo condutor teve culpa no acidente. Tenho direito a indemnização?
Sim. Os passageiros de qualquer veículo envolvido num acidente são terceiros lesados perante a lei e têm sempre direito a indemnização integral pelos seus danos, independentemente de quem tenha sido o condutor culpado.
O peão ou o ciclista têm sempre razão num atropelamento?
Nem sempre. Aplica-se a regra da concorrência de culpas. Se o peão atravessou uma autoestrada a pé ou se o ciclista desrespeitou um sinal vermelho, o tribunal irá avaliar a percentagem de culpa de cada um. A indemnização será reduzida na proporção da culpa que o próprio lesado teve no acidente.
Quanto tempo demora a receber a indemnização por danos corporais?
Se houver acordo extrajudicial, pode demorar entre 3 a 6 meses após a alta médica definitiva (momento em que as lesões consolidam). Se for necessário recorrer à via judicial devido à recusa da seguradora, o processo pode demorar entre 1 a 3 anos.
Fale com um advogado antes de assinar qualquer acordo
As companhias de seguros têm equipas de peritos e advogados focados em fechar os processos com o menor custo possível. Para garantir que recebe um valor justo e proporcional ao impacto que o acidente teve na sua vida, necessita de um acompanhamento técnico e isento.
A nossa equipa analisa o relatório pericial, os relatórios médicos e confronta as propostas das seguradoras com a jurisprudência mais recente dos tribunais.
Marque hoje a sua consulta e garanta que os seus direitos são integralmente defendidos.
Este artigo tem carácter meramente informativo e não substitui o aconselhamento jurídico personalizado. A legislação pode sofrer alterações, pelo que deve confirmar a informação atualizada junto de um advogado.